弁護士事務所運営
- 料金目安
- 25,300円〜
- 運営形態
- 弁護士事務所
- 特徴
- 退職通知、有給消化、離職票等の取り寄せ、残業代・退職金請求の案内。対応範囲はプラン別。
月別 退職タイミング
先に結論
10月末退職の主なデメリットは、冬賞与が12月支給で在籍要件があると対象から外れ、年内の再就職と源泉徴収票提出に使える期間が11月・12月の2か月になることです。メリットは、4月1日入社で法定どおりの基準日なら、出勤率等の条件を満たして毎年10月1日に付く有給を10月の勤務日に使えることです。会社独自の一斉付与日がある場合はその日を確認します。
条件と公的出典を確認する ↓※本ページはプロモーション(広告)を含みます。
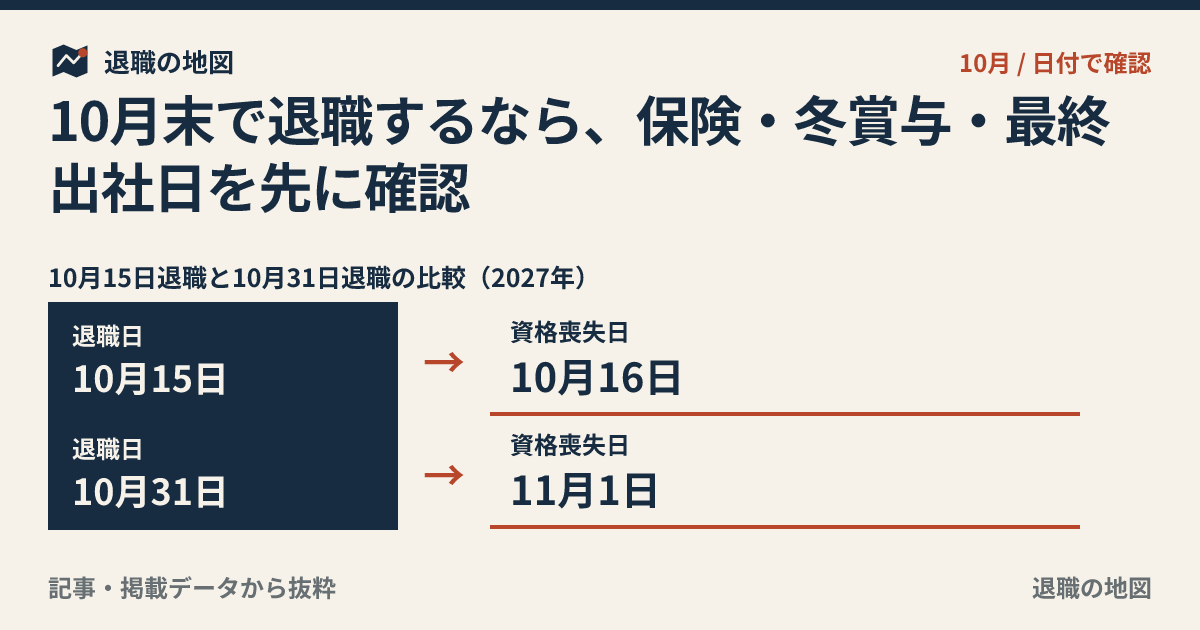
12月10日支給・支給日在籍要件のある会社を例にすると、10月31日退職では対象から外れます。10月に査定が終わっていても同じです。会社規程の見込額と、12月まで待つ間の体調・生活費を比べて判断し、賞与を待てば得とは決めつけません。
10月末から年末までは11月・12月の2か月です。10月中途退職は、例外に該当しなければ前職の年末調整の対象外です。11月・12月に再就職し年末まで勤務するなら、源泉徴収票を新しい勤務先へ提出します。前職給与を確認できない場合は新しい会社でも年末調整できず、自分で精算を確認することになります。
出典:国税庁 No.2665:年末調整の対象となる人 / 国税庁 No.2674:中途就職者の年末調整 / 国税庁 No.1910:中途退職で年末調整を受けていないとき
2027年のスポーツの日は10月11日で、下の例の引継ぎ期間に入ります。有給10日を月末までに取る例では、最後の出社が月の半ばになります。10月に入ってから引継ぎ項目を洗い出すと期間が短くなるため、9月の申出時点で担当の引継ぎ先を決めます。
4月1日入社で法定どおりの基準日なら、有給は毎年10月1日に付与されます。初回は入社6か月後、以後1年ごとで、それぞれ出勤率8割以上などの条件を満たす必要があります。9月末退職と違い、付与後の勤務日に休暇を割り当てる余地があります。会社の一斉付与や前倒し付与の場合は実際の基準日を使います。
10月31日退職は11月1日資格喪失で、次の会社も11月1日から加入なら保険の空白を避けられます。年内に新しい勤務先で働く予定なら、前職の源泉徴収票も併せて提出して、その会社の年末調整へつなげられます。
下表は、退職月より前から会社の健康保険・厚生年金に加入し、退職後は再就職・扶養入りをせず、国保・国民年金第1号へ切り替える20歳以上60歳未満の人を想定しています。同じ月に入社・退職する場合は別途確認が必要です。
| 退職日 | 資格喪失日 | 社会保険料の対象月 | 住民税(各退職月分まで徴収済みの例) | 給与の日割り(仮定の計算例) |
|---|---|---|---|---|
| 10月15日 | 10月16日 | 現職は9月分まで。16日から国保・国民年金等に移り月末も加入なら、10月分はそちらで負担(厚生年金の加入期間は9月まで)。 | 11月〜翌年5月分(残り7か月)は普通徴収、申出で一括徴収、または転職先で天引き継続。一括には給与等が残額を超える等の条件あり。 | 月給30万円を暦日で按分する規程なら、30万円×15日÷31日。実際は会社の賃金規程による。 |
| 10月31日 | 11月1日 | 現職で10月分まで負担。11月分から次の加入先へ。 | 11月〜翌年5月分(残り7か月)は普通徴収、申出で一括徴収、または転職先で天引き継続。一括には給与等が残額を超える等の条件あり。 | 月給30万円で欠勤等がなければ月額分。最終振込額は税・保険料などの控除後。 |
10月分まで住民税を徴収済みなら残りは11〜翌5月の7か月です。月1万円の仮定なら7万円が退職後の支払いとして残ります。15日退職と31日退職で徴収済み月が同じなら、残額は日割りで変わりません。
退職日の翌日が資格喪失日で、現職の通常の保険料は資格喪失月の前月分までです。国保・国民年金以外に任意継続や家族の扶養という選択肢もあり、負担は加入条件で変わります。給与の日割りは会社の賃金規程によるため、表の30万円は計算方法を示す仮定です。実際の給与・税額・保険料の見積りではありません。
保険・住民税の根拠は公的出典一覧へ。最後の給与明細では、控除された日と保険料・税金の対象月を分けて確認してください。
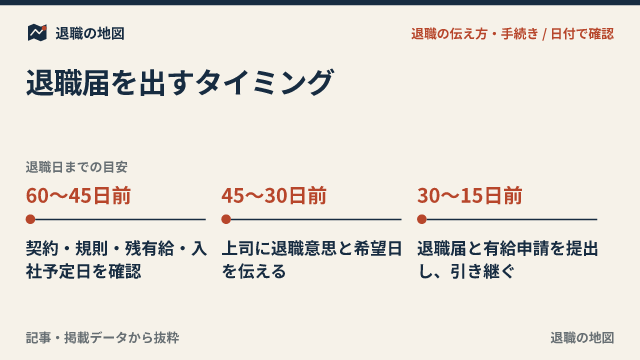
2027年10月31日退職の2週間の原則による法律上の最短の申出日は10月17日(日)ですが、下の例では10月18日から有給に入ります。その前に引継ぎを終えるには9月30日の申出が目安です。最短日まで待つ案と、有給・引継ぎを確保する案を分けて比べてください。
10月17日(日)に担当者が休みなら、意思表示が届いたことを確認できる方法を選ぶか、前の営業日に伝えます。表の9月30日は「1か月前」の手続きにも対応する目安ですが、有給残が10日より多ければさらに前倒しします。この最短日は無期雇用の例で、有期契約には転用しません。
日程の目安は「退職日 → 有給10日分の勤務日 → 引継ぎ10勤務日 → 申出」の順で逆算した編集部の例です。有給は法律上の2週間と重なることもあり、その2週間に別途10日を足す意味ではありません。
2027年のスポーツの日(10月11日)は引継ぎ期間に入ります。ここを勤務日に数えず、10月1〜15日で引継ぎ10勤務日、18〜29日で有給10日を確保する例です。
| 年 | 法律上の最短の申出日 | 有給・引継ぎを入れた目安の申出日 | 引継ぎ10勤務日 | 有給10日 | 退職日 |
|---|---|---|---|---|---|
| 2027年 | 10月17日(日) | 9月30日(木) | 10月1日(金)〜10月15日(金) | 10月18日(月)〜10月29日(金) | 10月31日(日) |
土日祝休みの例です。休日は有給・引継ぎの10日に含めません。引継ぎ欄の最終日が最終出社日の例です。会社独自の休日、シフト、有給残が違う場合は勤務表で組み直します。
2028年の祝日は内閣府の祝日CSVで未公表のため、逆算表は2027年のみ掲載しています(2026年10月11日確認)。
根拠:民法627条 / 厚生労働省の退職ルール / 労働基準法39条 / 内閣府の祝日一覧
10月末退職に向けて冬賞与の規程と有給残を会社と確認できるなら、退職代行は必須ではありません。11月入社が迫るなかで引き止めが続き、最終出社の話が進まない場面では連絡を任せる選択肢があります。冬賞与の支給や有給の日程の交渉を求めるなら、依頼先の運営形態と対応範囲を確認します。
通常の中途退職なら前職では行いません。年内に再就職して年末まで勤務する場合は、前職の源泉徴収票を出し、原則として新しい勤務先で合算して行います。年内に再就職しない場合や前職給与を確認できず未調整の場合は、翌年の申告要否・還付を確認します。例外の対象者は国税庁の案内で確認できます。
出典:国税庁 No.2665:年末調整の対象となる人 / 国税庁 No.2674:中途就職者の年末調整 / 国税庁 No.1910:中途退職で年末調整を受けていないとき
冬賞与の支給日在籍要件があり、支給が11月・12月なら受給を逃す可能性があります。ただし支給日・金額・退職予定者の扱いは会社規程次第です。「賞与の手取り見込額」と「待つ期間の働き方・健康への負担」を並べ、無理に在籍を延ばす前提にしません。
1か月前の申出規程に対応する目安にはなりますが、有給が多い場合はさらに前倒しします。無期雇用の2週間という法律上の原則と、引継ぎに使える勤務日は別です。上の日程例は有給10日・引継ぎ10勤務日を確保する想定なので、実際の残日数に置き換えて確認してください。
本記事では、制度・法令に関わる説明について以下の一次情報を参照しています。個別の判断が必要な場合は、各窓口または専門家へ確認してください。
会社の賞与規程・有給残・最後の給与明細をそろえ、10月末と月途中の退職で比較してください。体調や安全のために早く離れる必要がある場合は、受取額だけで退職日を遅らせず、会社への相談や公的な労働相談を検討してください。
自分で会社と日程を調整できる場合、退職代行は必須ではありません。強い引き止めなどで連絡が負担な場合は、伝達だけを頼みたいのか、有給や未払い給与の交渉も必要なのかを分け、対応範囲を確認して相談先を選んでください。
Recommend
どうしても自分から言い出せないときは、退職の意思伝達を代わりに任せられる退職代行という方法があります。まずは無料相談で状況を伝えるところから始められます。
※料金・運営形態・特徴は各社の公式情報を基にした目安です。最新の内容と適用条件は必ず公式サイトでご確認ください。掲載順は当サイトの提携状況を含みます。
退職日や手続きの見通しとあわせて、次の仕事で希望する職種・勤務地・働き方を整理しておきましょう。転職支援を利用したい方は、対象条件を確認してから相談先を検討できます。
10月退職の前後で確認したい手続き記事です。
 method
関連記事
退職届を出すタイミングについて、就業規則、民法627条、転職先の入社日、有給消化との関係をわかりやすく解説します。不安を抱えたままの方へ、有給と退職日の確認や会社連絡への備え、引き止められた場合の対応を押さえ、退職日までの流れを落ち着いて整理します。
 method
関連記事
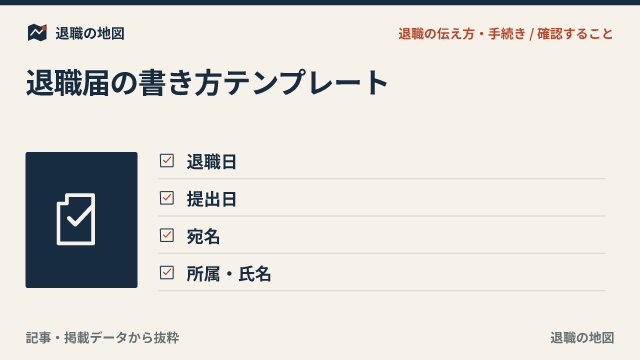
退職届の書き方をテンプレート形式で解説。退職願との違い、日付、宛名、封筒、郵送時の注意点まで整理します。有給と退職日の確認、会社連絡への備え、引き止められた場合の対応に触れ、会社からの連絡が怖い場合の備えもまとめました。相談時に伝える内容も整理します。
 after
関連記事
退職代行で辞めた後の健康保険について、任意継続、国民健康保険、家族の扶養、資格喪失書類の確認点を解説します。ここまで悩んできた方へ、会社へ連絡しづらい場合の依頼方法、届かないときの確認先、転職や公的手続きで使う場面を踏まえ、後悔を減らすための進め方を解説します。
 after
関連記事
退職代行を使った後の源泉徴収票について、必要になる場面、受け取り方、届かない場合の確認先を解説します。ここまで悩んできた方へ、退職後の書類整理と会社へ連絡しづらい場合の依頼方法を整理し、費用・書類・連絡面で迷いやすい点を解説します。
 after
関連記事
退職代行で辞めた後の失業保険について、受給条件、離職票、ハローワークでの手続き、自己都合退職の注意点を解説します。会社へ連絡しづらい場合の依頼方法、届かないときの確認先、転職や公的手続きで使う場面を踏まえ、後悔を減らすための進め方を解説します。
10月退職では、給与天引きに慣れていた住民税について、退職後の納付方法や支払い時期を見落としやすく、想定より支出が重く感じられることがあります。一例として横浜市は、6〜12月退職では「普通徴収」または本人申出による「一括徴収」へ切替、普通徴収は残りの納期で分割すると案内しています(横浜市:異動届・切替依頼書)。退職前に居住地の案内で「退職 住民税 普通徴収」を確認し、1月退職の注意点とも比較すると判断しやすくなります。
10月31日付で退職したい場合は、会社に伝える日を先に決めます。期間の定めがない雇用では、民法627条に「解約の申入れの日から二週間を経過することによって終了する」と定められています(e-Gov法令検索・民法627条)。ただし、就業規則で1か月前などの申出期限がある会社もあるため、10月末退職を希望するなら、退職日・最終出社日・有給開始日・引継ぎ完了日を並べて確認します。年内退職がずれ込む場合は、1月退職の注意点も比較材料になります。
本記事では、制度・法令に関わる説明について以下の一次情報を参照しています。個別の判断が必要な場合は、各窓口または専門家へ確認してください。