月別 退職タイミング

6月退職は夏賞与後に動けるが、住民税と保険料に注意

先に結論

6月末退職の主なデメリットは、6月30日退職では6月支給の夏賞与も保険料の対象になること(6月29日以前なら賞与は対象外)と、6月分から始まる新年度の住民税の支払いが残ることです。6月分まで天引き済みなら7月〜翌年5月の11か月分を普通徴収、申出で最後の給与等から一括、または転職先で継続して払います。メリットは、夏賞与が6月支給で在籍要件等を満たせば、受取額を確認してから辞められることです。

条件と公的出典を確認する ↓

※本ページはプロモーション(広告)を含みます。

6月末退職のデメリット

  1. 7月支給の夏賞与には届かない

    例えば支給日が7月10日で、その日の在籍が条件なら6月30日退職では条件を満たしません。「夏賞与は6月」という前提で退職日を置かず、勤務先の支給日と算定期間、退職予定者への扱いを分けて確認します。

    出典:厚生労働省:就業規則作成のポイント・賞与(冊子64頁)

  2. 6月支給の賞与にも保険料がかかる

    6月30日退職は7月1日資格喪失のため、6月分の給与の保険料に加え、6月支給の賞与も保険料控除の対象です。月途中退職との比較は賞与の額面だけでなく、退職後に加入する保険料も合わせて行います。

    出典:日本年金機構:退職した従業員の保険料の徴収 / 健康保険法36条(資格喪失日)

  3. 新年度税額が出た直後に給与の天引きが終わる

    6月分から住民税の年度が切り替わります。6月分まで徴収済みなら翌5月まで残り11か月。仮に各月1万円なら11万円です。納付書で払う普通徴収、本人の申出で最後の給与等から一括徴収、転職先で天引き継続の3つを確認します。一括徴収には支払われる給与等が残額を超える等の条件があります。

    出典:地方税法321条の5(住民税の特別徴収) / 横浜市:個人住民税の納税方法

3問の簡易診断

自分に合う相談先を確認する

質問 1 / 3:今の状況に一番近いのは?

6月末退職のメリット

  1. 6月の賞与支給日を越えて退職できる

    規程上の支給日が6月10日で在籍要件を満たすなら、6月末退職は支給後の日程です。退職予定者への減額等の定めも会社規程次第なので、振込日だけでなく受給条件を確認すると、退職後に使える資金を見積もれます。

    出典:厚生労働省:就業規則作成のポイント・賞与(冊子64頁)

  2. 7月初日の入社に合わせて加入先を切り替えられる

    6月30日退職なら健康保険は6月末まで現職、7月1日から次の加入先です。転職先も1日から資格取得するなら、6月16日などから短期間だけ別の保険に加入する日程を避けられます。賞与受取後の入社日調整にも使える境目です。

    出典:健康保険法36条(資格喪失日) / 日本年金機構:退職した従業員の保険料の徴収

月末退職と月の途中(15日など)で退職する場合の違い

下表は、退職月より前から会社の健康保険・厚生年金に加入し、退職後は再就職・扶養入りをせず、国保・国民年金第1号へ切り替える20歳以上60歳未満の人を想定しています。同じ月に入社・退職する場合は別途確認が必要です。

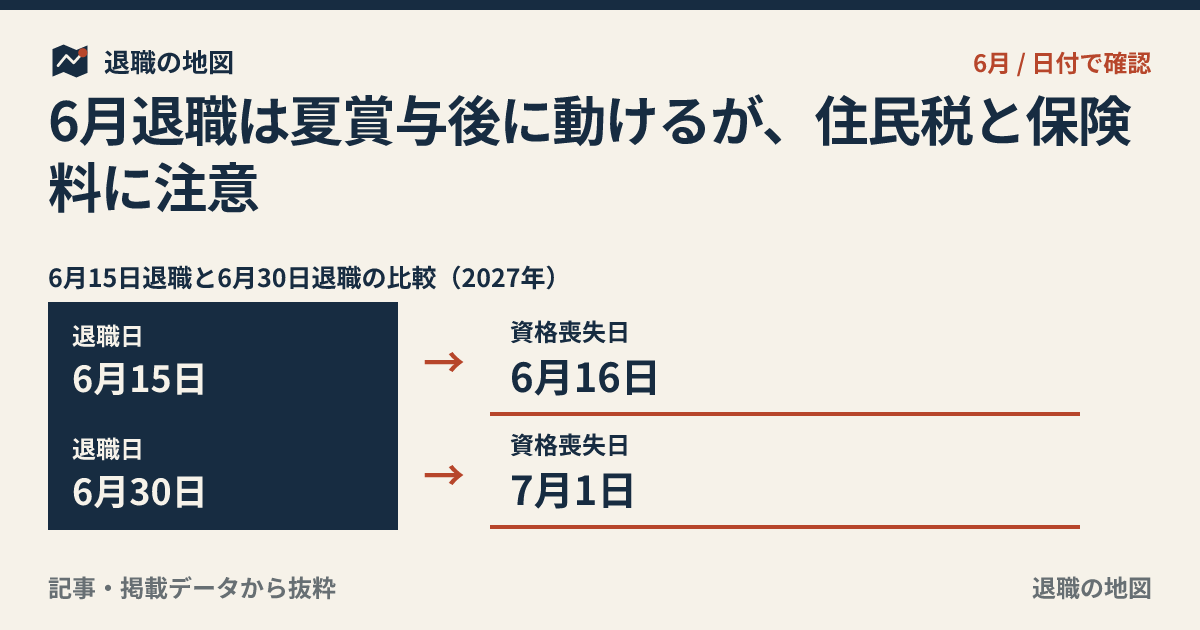
6月15日退職と6月30日退職の比較(2027年)
退職日資格喪失日社会保険料の対象月住民税(各退職月分まで徴収済みの例)給与の日割り(仮定の計算例)
6月15日6月16日現職は5月分まで。6月支給の賞与は保険料控除の対象外。16日から国保・国民年金等に移り月末も加入なら、6月分はそちらで負担(厚生年金の加入期間は5月まで)。7月〜翌年5月分(残り11か月)は普通徴収、申出で一括徴収、または転職先で天引き継続。一括には給与等が残額を超える等の条件あり。月給30万円を暦日で按分する規程なら、30万円×15日÷30日。実際は会社の賃金規程による。
6月30日7月1日現職で6月分まで負担。6月支給の賞与は社会保険料の対象。7月分から次の加入先へ。7月〜翌年5月分(残り11か月)は普通徴収、申出で一括徴収、または転職先で天引き継続。一括には給与等が残額を超える等の条件あり。月給30万円で欠勤等がなければ月額分。最終振込額は税・保険料などの控除後。

6月の賞与保険料は、月末退職かどうかでも扱いが変わります。給与の保険料だけで得失を決めず、賞与明細と退職後の加入先の見積りを足して比べます。

退職日の翌日が資格喪失日で、現職の通常の保険料は資格喪失月の前月分までです。国保・国民年金以外に任意継続や家族の扶養という選択肢もあり、負担は加入条件で変わります。給与の日割りは会社の賃金規程によるため、表の30万円は計算方法を示す仮定です。実際の給与・税額・保険料の見積りではありません。

保険・住民税の根拠は公的出典一覧へ。最後の給与明細では、控除された日と保険料・税金の対象月を分けて確認してください。

6月末に辞めるにはいつ言う?

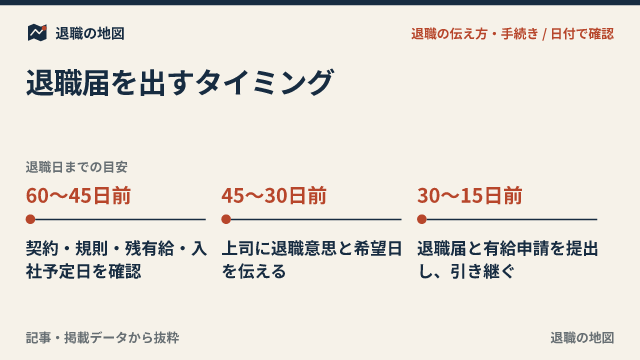
6月末退職について、下表は無期雇用の申入れから2週間で退職する場合と、有給10日・引継ぎ10勤務日を確保する場合を分けています。最短の申出日まで待つと、表の引継ぎ日程は確保できません。

法律上の最短日は、民法627条による期間の定めのない雇用の例で、申出が会社に届く日です。休日に当たる場合は到達を確認できる方法を選ぶか、前の営業日に伝えます。有期契約にはそのまま適用しません。就業規則の「1か月前」等の手続きも確認し、規程に合わせて目安日を早めてください。

日程の目安は「退職日 → 有給10日分の勤務日 → 引継ぎ10勤務日 → 申出」の順で逆算した編集部の例です。有給は法律上の2週間と重なることもあり、その2週間に別途10日を足す意味ではありません。

2027年6月に国民の祝日はありません。5月31日(月)までに申し出て、6月1・2日は日程の確認、3〜16日は引継ぎ、17〜30日は有給とする例です。申出から退職日までは30日なので、社内規程に応じてさらに早めます。

6月末退職・有給10日+引継ぎ10勤務日の逆算例
年法律上の最短の申出日有給・引継ぎを入れた目安の申出日引継ぎ10勤務日有給10日退職日
2027年6月16日(水)5月31日(月)6月3日(木)〜6月16日(水)6月17日(木)〜6月30日(水)6月30日(水)

土日祝休みの例です。休日は有給・引継ぎの10日に含めません。引継ぎ欄の最終日が最終出社日の例です。会社独自の休日、シフト、有給残が違う場合は勤務表で組み直します。

2028年の祝日は内閣府の祝日CSVで未公表のため、逆算表は2027年のみ掲載しています(2026年10月11日確認)。

根拠:民法627条 / 厚生労働省の退職ルール / 労働基準法39条 / 内閣府の祝日一覧

6月退職での退職代行の推奨度・必要性

6月は賞与明細と新年度の住民税通知を会社に確認できれば、自分で進めることもできます。賞与受取後の退職を強く責められ、連絡の継続が難しい場合は第三者への依頼を検討します。賞与の返還要求や未払いの争いがあるなら、退職意思の伝達だけで足りるか、交渉・請求に対応できる運営形態が必要かを分けて確認してください。

6月退職のFAQ

6月末退職なら夏のボーナスを受け取れますか?

支給日が6月中で支給日在籍要件などを満たすなら受給の対象になり得ます。支給日が7月なら6月末在籍だけでは足りない場合があります。会社の賞与規程に書かれた支給日・対象者・退職予定者の取扱いで判断します。

出典:厚生労働省:就業規則作成のポイント・賞与(冊子64頁)

6月30日退職と6月29日退職では賞与の保険料も違いますか?

日本年金機構は、退職月の賞与は月末退職を除き保険料控除の対象にならないと案内しています。30日退職は6月支給の賞与も対象です。ただし29日に辞めると30日から保険を切り替えるため、賞与の控除差だけで総負担が減るとは判断できません。

出典:日本年金機構:退職した従業員の保険料の徴収 / 健康保険法36条(資格喪失日) / 日本年金機構:退職後の国民年金

6月に辞めて収入がなくなっても新年度の住民税は払いますか?

住民税は前年所得に基づくため、6月退職でその年度の税額が自動的になくなるものではありません。6月からの税額決定通知書と最後の給与明細で残額を確かめます。7月〜翌年5月の11か月分は、普通徴収・本人の申出による一括徴収・転職先での特別徴収継続のどれになるか、給与担当と自治体に確認してください。

出典:横浜市:個人住民税の納税方法 / 地方税法321条の5(住民税の特別徴収)

6月退職後の年末調整・確定申告はどう進めますか?

年内に再就職して年末まで勤務するなら、6月までの給与・夏賞与を記載した前職の源泉徴収票を新しい会社へ提出し、原則として合算して年末調整します。再就職せず未調整なら、納め過ぎた所得税は退職した年の翌年1月1日から5年間、還付申告で精算できます。退職だけで全員に申告義務が生じるわけではありません。

出典:国税庁 No.2674:中途就職者の年末調整 / 国税庁 No.1910:中途退職で年末調整を受けていないとき

退職候補日の手取りを比較

月給だけで、退職候補日の手取りを比較

6/30・6/29・7/15:同月の違いと翌月への延長を分けて比較。金額は推計。

任意で補正・候補日を編集/追加
空欄:2027-06-30
空欄:2027-06-29
空欄:2027-07-15

差額の基準は、最も早い月の最後の候補日です。

すべて任意です。給与・国保の空欄は月給から推計、賞与額の空欄は0円。推計できない保険・年金は要確認です。給与明細がなくても比較できます。

空欄なら 2027-10-01。最も早い月の最後の候補日から自動更新。全候補で共通の日です。
02 給与・住民税 手取りを具体化

金額が分かる場合だけ補正してください。給与の補正欄は振込額に住民税だけを戻した金額です。空欄は額面月給から推計します。

給与の補正額が入力された場合は、そちらを優先します。
空欄は在籍日数で日割り。月末退職は通常月と同額。
25日払いなど退職日より前も指定できます。先頭候補の支給日を指定すると、他の候補も同じ支給日・月ずれで比較。
働いた月の給与額。入金月とは別です。以後の各月も同じ給与として補正します。
特別徴収税額通知書・給与明細から転記。毎年6月に税額が変わります。
退職月分を含めない残額。空欄なら現在の月割額が同じと仮定した概算。5月退職は残額0。
1〜4月は条件を満たせば原則一括、5月は最終月。6〜12月の一括は申出が必要。
03 有給・賞与 退職日による違い
土日休みの勤務を想定。シフト制の厳密計算は対象外。
全日単位の残日数。半日・時間休は給与担当へ。
就業規則の通常賃金・平均賃金等を確認。月給に含まれるため収入に再加算しません。
YYYY-MM-DD をカンマ・改行で区切って入力。2026・2027年の祝日は内閣府公式データで自動除外。
今回比較する賞与1回分。支給がない場合は空欄。
控除前の総支給額。資格喪失月の健康保険・厚生年金は控除しません。額未入力は0円で比較と表示。

在籍日以外の査定期間・欠勤・減額条件は判定しません。基準日には既に入社している想定です。

04 退職後の保険・年金 見積りを比べる
給与明細等の「標準報酬月額」。月給そのものではありません。任意継続の計算基礎を確認します。
保険者に確認。健康保険・介護保険(該当時)・子ども子育て支援金を含む全額。
自治体に前年所得・世帯人数・加入期間・軽減を伝えて確認。納付書1期分の金額ではありません。
60歳到達・免除・猶予・任意加入がある場合は要確認を選び、各月に確認済み額を入力。
05 失業給付 対象日と入金日を分ける
原則、離職前2年間に被保険者期間12か月。再就職予定日は内定日ではなく求職の目標日として扱います。
65歳以上の高年齢求職者給付金は計算対象外。
退職日ではありません。離職票を持参し求職申込みをする日。
受給資格者証やハローワークで確認。空欄は90日の仮定で推計し、受給できた場合だけ別表示します。

待期中の就労がなく、給付対象日は継続して失業状態にある想定。給付額は賃金帯別計算式による推計。認定・振込日が確定するまで月別手取りへ足しません。

06 次に進むための相談先

入力・ファイル作成は端末内で処理。金額・日付・質問への回答は計測に送りません。操作の実行と相談先の種類だけを計測します。

計算に使った公的情報・規則(2026年9月27日確認)

参考にした公的情報

本記事では、制度・法令に関わる説明について以下の一次情報を参照しています。個別の判断が必要な場合は、各窓口または専門家へ確認してください。

  • SI-01 勤務先の社会保険の発生月 確認日 2026-09-27。厚生年金保険法14・19・81条、健康保険法36・156条。前月以前から加入する会社員。退職翌日に資格喪失、喪失月の前月まで。給与控除月とは異なる。
  • LEAVE-01 有給休暇の賃金と所定労働日 確認日 2026-09-27。労働基準法39条9項。平均賃金・通常賃金・協定による標準報酬日額。平日モデルは本ツールの仮定で法律上の休日判定ではない。買取額・追加収入ではない。
  • HOLIDAY-01 祝日・振替休日・国民の休日 確認日 2026-09-27。内閣府公式CSV。土日祝休みを仮定。会社休日12/29〜1/3は別設定。2028年以降の祝日は未収録。
  • BONUS-02 資格喪失月の賞与保険料 確認日 2026-09-27。留意事項(6)。資格喪失月に支払われた賞与は健康保険・厚生年金保険料の対象外。同月得喪は例外(本ツール対象外)。標準賞与額は千円未満切捨て。
  • BONUS-01 賞与の在籍要件 確認日 2026-09-27。労働契約・就業規則・労使合意。大和銀行事件(最一小判昭57.10.7)の説明。支給日在籍の一般化や受給確約はしない。基準日在籍は入力された会社規定を評価する。
  • TAX-02 普通徴収の納期・端数 確認日 2026-09-27。横浜市税条例:千円未満の端数等は初回納期に合算。普通徴収の各期額・納期は自治体通知書で確認。月別図は準備額であり均等な納期額ではない。
  • TAX-01 住民税の退職時徴収 確認日 2026-09-27。地方税法321条の5第1・2項。6月〜翌5月徴収。1〜4月異動は5月末までに支払う給与等が残額を超える場合に残額徴収。6〜12月は申出。継続徴収の扱いは給与担当へ。5月は最終月。e-Gov法令API本文も取得。
  • HEALTH-01 協会けんぽ任意継続の標準報酬月額上限 確認日 2026-09-27。健康保険法47条。退職時の標準報酬月額と、前年9月末の全被保険者平均に基づく等級の低い方。保険料の上限額ではない。健保組合に流用しない。
  • HEALTH-02 任意継続の加入条件・期限 確認日 2026-09-27。健康保険法3条4項・37条。継続2か月以上。退職翌日から20日以内(郵送必着)。20日目が土日祝なら翌営業日。ツールは暦上20日目を安全側の準備目安にする。
  • HEALTH-03 任意継続の同月得喪 確認日 2026-09-27。健康保険法156条3項。喪失月不算定は前月から引き続き被保険者である場合。同月取得・喪失は加入月1か月分。再就職日に新保険へ加入する想定。e-Gov法令API本文取得。
  • NHI-01 国保の加入・脱退届 確認日 2026-09-27。国民健康保険法9条、同施行規則の資格取得・喪失届。原則14日以内。必要書類・実際の納期は自治体へ。
  • UI-01 基本手当の賃金日額と概算給付率 確認日 2026-09-27。雇用保険法16・17条。賞与等を除く離職前6か月賃金÷180。UI-02の賃金帯別逓減式・年齢別上限を適用する推計。
  • UI-02 2026年8月改定の基本手当日額上下限 確認日 2026-09-27。雇用保険法18条。令和8年7月31日厚労省発表、参考1(9ページ)の賃金帯別計算式。1円未満切捨て。給付対象日ごとに有効期間判定。
  • UI-03 待期と自己都合の給付制限 確認日 2026-09-27。雇用保険法21・33条、民法143条(暦月)、厚労省Q20。受給資格決定から失業状態で7日。2025/4/1以降離職は原則1か月、以前は2か月。過去5年2回以上の自己都合による受給資格決定・重責解雇は3か月。教育訓練等の解除はハローワーク確認済みの選択のみ。
  • PENSION-01 国民年金第1号への切替と月末区分 確認日 2026-09-27。国民年金法7・11・11条の2。国内居住20歳以上60歳未満、再就職月末に第2号ならその月の第1号保険料不要。第3号の認定は配偶者の勤務先へ。
  • PENSION-02 国民年金の通常月額 確認日 2026-09-27。国民年金法87条。令和8年度17,920円、日本年金機構「国民年金保険料の前納」の2年前納の計算例に令和9年度18,290円を明記。免除・猶予・前納・付加保険料は別。
  • PENSION-03 国民年金切替届の目安 確認日 2026-09-27。国民年金法12条・同施行規則。日本年金機構の加入手続き案内:退職翌日から14日以内。休日の窓口受付は確認。
  • PENSION-04 国民年金の納付期限 確認日 2026-09-27。国民年金法91条。通常納付は対象月の翌月末、土日祝・年末年始なら次の金融機関営業日。図は負担発生月に積み立てる予算、実際の納付月は編集する。

まとめ:退職日を決める前の確認

会社の賞与規程・有給残・最後の給与明細をそろえ、6月末と月途中の退職で比較してください。体調や安全のために早く離れる必要がある場合は、受取額だけで退職日を遅らせず、会社への相談や公的な労働相談を検討してください。

次の一手

会社に伝えにくい場合の相談先・退職代行の比較

自分で会社と日程を調整できる場合、退職代行は必須ではありません。強い引き止めなどで連絡が負担な場合は、伝達だけを頼みたいのか、有給や未払い給与の交渉も必要なのかを分け、対応範囲を確認して相談先を選んでください。
PR

Recommend

比較して確認する退職代行2社

どうしても自分から言い出せないときは、退職の意思伝達を代わりに任せられる退職代行という方法があります。まずは無料相談で状況を伝えるところから始められます。

※料金・運営形態・特徴は各社の公式情報を基にした目安です。最新の内容と適用条件は必ず公式サイトでご確認ください。掲載順は当サイトの提携状況を含みます。

退職後の次の仕事を考えている方へ

退職日や手続きの見通しとあわせて、次の仕事で希望する職種・勤務地・働き方を整理しておきましょう。転職支援を利用したい方は、対象条件を確認してから相談先を検討できます。

関連記事5本・手続きを詳しく確認

関連記事5本

6月退職の前後で確認したい手続き記事です。

全記事一覧 →
退職届を出すタイミング|何日前がよいかと注意点

関連記事

退職届を出すタイミング|何日前がよいかと注意点

退職届を出すタイミングについて、就業規則、民法627条、転職先の入社日、有給消化との関係をわかりやすく解説します。不安を抱えたままの方へ、有給と退職日の確認や会社連絡への備え、引き止められた場合の対応を押さえ、退職日までの流れを落ち着いて整理します。
退職届の書き方テンプレート|封筒・日付・提出方法まで解説

関連記事

退職届の書き方テンプレート|封筒・日付・提出方法まで解説

退職届の書き方をテンプレート形式で解説。退職願との違い、日付、宛名、封筒、郵送時の注意点まで整理します。有給と退職日の確認、会社連絡への備え、引き止められた場合の対応に触れ、会社からの連絡が怖い場合の備えもまとめました。相談時に伝える内容も整理します。
退職代行後の健康保険切り替え手続き

関連記事

退職代行後の健康保険切り替え手続き

退職代行で辞めた後の健康保険について、任意継続、国民健康保険、家族の扶養、資格喪失書類の確認点を解説します。ここまで悩んできた方へ、会社へ連絡しづらい場合の依頼方法、届かないときの確認先、転職や公的手続きで使う場面を踏まえ、後悔を減らすための進め方を解説します。
退職代行後に源泉徴収票を受け取るには

関連記事

退職代行後に源泉徴収票を受け取るには

退職代行を使った後の源泉徴収票について、必要になる場面、受け取り方、届かない場合の確認先を解説します。ここまで悩んできた方へ、退職後の書類整理と会社へ連絡しづらい場合の依頼方法を整理し、費用・書類・連絡面で迷いやすい点を解説します。
退職代行を使った後に失業保険を受給する流れ

関連記事

退職代行を使った後に失業保険を受給する流れ

退職代行で辞めた後の失業保険について、受給条件、離職票、ハローワークでの手続き、自己都合退職の注意点を解説します。会社へ連絡しづらい場合の依頼方法、届かないときの確認先、転職や公的手続きで使う場面を踏まえ、後悔を減らすための進め方を解説します。

あわせて確認したいページ

この月の退職に関する補足情報

6月退職は住民税・保険料の切替で手取りが読みにくい

6月退職の見落としやすいデメリットは、給与天引きだった住民税や社会保険の扱いが変わり、退職後の支出を見込みにくい点です。住民税は自治体が課税・徴収するため、退職後の納付方法は勤務先と自治体ページで確認します(例:東京都主税局)。健康保険・年金も退職後の加入手続きが関係するため、厚労省や日本年金機構で切替先を確認してから退職日を決めると安心です。

参考にした公的情報

本記事では、制度・法令に関わる説明について以下の一次情報を参照しています。個別の判断が必要な場合は、各窓口または専門家へ確認してください。